消费数码这波涨价配资炒股网站,本质上是存储产业的结构性供应紧张,不是季节性波动,短期内降不下来。
病因不是“开学季需求旺”这种老生常谈,而是上游存储芯片的产能分配被AI算力彻底锁死——三星、SK海力士、美光三家掌握全球90%以上DRAM产能的厂商,已经把70%以上的先进产能转向了HBM这类AI专用高利润产品,留给手机、电脑、游戏机的消费级DRAM和NAND闪存,自然就断供式收缩了。
化验单:三项关键指标,每一项都指向“结构性问题”先看几张不骗人的化验单。 第一项:存储芯片价格。 国家发改委价格监测中心今年2月披露,截至2026年1月,DDR4 8Gb合约均价11.5美元,较2025年9月上涨83%;128Gb MLC NAND闪存合约均价9.5美元,较2025年9月上涨近1.5倍,两项均创2016年有统计以来历史新高。
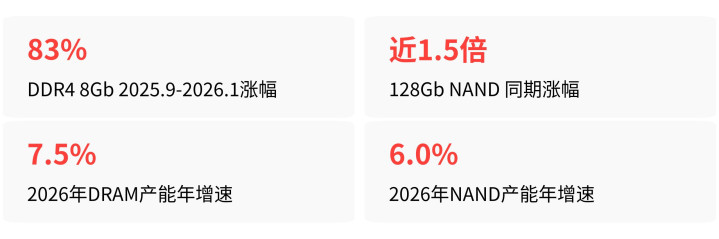
这不是“涨幅明显”“维持高位”这类定性描述,是具体的翻倍数字。 第二项:产能增速。 群智咨询数据显示,2026年全球DRAM和NAND产能年增速分别仅为7.5%和6.0%,整体产能供应预计要到2027年下半年才会有所缓解。产能增速是个位数,而AI服务器对存储的需求增速是两位数,缺口根本补不上。 第三项:头部厂商的表态。 三星电子在7月30日财报电话会上说得直白:存储供应短缺将持续到2028年,已将60%-70%总产能划拨给五年期长期供货协议,近70%新增产能投向HBM等AI专用存储,没有针对消费级存储单独大幅增产的计划。
SK海力士CEO郭鲁正8月27日更激进一步,判断本轮AI驱动的存储短缺至少持续到2030年底,其美国封装工厂首个洁净室预计2028年10月才能投入使用。

三家头部厂商态度一致:消费级闪存、内存不是优先选项,产能分配的天平在未来几年都不会倒回来。
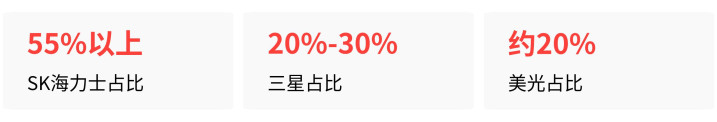
病因诊断:外因是AI算力爆发,内因是长协锁死和利润差这轮涨价被很多人简单归因于“AI抢了产能”,这没错,但只是外因。真正决定“能不能降下来”的,是内因——两个结构性问题,比外部需求变化更难逆转。 外因,AI算力需求的虹吸效应。 英伟达已提前完成2026年全球HBM供应份额分配,SK海力士占55%以上、三星占20%-30%、美光约20%,全年HBM产能已被全额锁单。
单台AI服务器的存储消耗量是普通电脑的8到10倍,云服务商、AI企业在过去两年把未来2-3年的HBM产出一口气锁死,消费级存储只能吃剩饭。 但更致命的是内因,两个结构性问题。 第一个,长协绑定。美光已与数据中心、消费电子等核心客户签署16份3-5年周期的“照付不议”战略供货协议,覆盖其20% DRAM出货量、三分之一NAND出货量。SK海力士已与约10家核心客户完成多年期长期供货协议签署。
这些长协不是“优先供货”的君子协定,是带预付款、带违约条款的刚性约束——产能必须先满足长协客户,消费级市场是排后面的。
第二个,利润差。HBM4的单位产出利润是普通存储的5倍以上,头部厂商的营业利润率目标保持在50%-60%区间。新建晶圆厂的资本开支动辄千亿美元级别,美光纽约州项目总投资约1000亿美元,SK海力士仅韩国两座新晶圆厂就砸下54万亿韩元(约380亿美元)。
这些投入必须靠高利润产品回收,让厂商主动把产能从HBM切回消费级存储,等于让它们自降利润率——在长协还没到期之前,没有厂商会这么干。
标本:三星的二季度财报,一份典型的“AI吃肉、消费喝汤”样本三星电子今年二季度营收约171.5万亿韩元,营业利润89.5万亿韩元,同比增长约18倍。
赚钱的部门是HBM和服务器存储,压力在消费级那边——手机和PC领域受存储涨价影响需求走弱,但三星的应对策略是继续把产能往高利润方向调,HBM4三季度销售额预计环比增长3倍以上,下半年占公司HBM总收入60%以上。
苹果是另一个标本。库克把当前存储供需失衡形容为“百年一遇的洪灾”,苹果Mac、iPad全系6月涨价15%-25%,Mac Studio最高涨了3500元。苹果甚至被曝出接洽国内长鑫科技试图拿到更便宜的DRAM采购价,但长鑫科技坚持价格不低于三星、SK海力士等海外厂商。
连苹果这种供应链议价权顶级的企业都拿不到便宜货,中端品牌更是只能被动接受涨价并向终端传导。
预后:涨价大概率2027年下半年才松动,但不会一直急涨给一个分层的预后判断。 大概率情景:2026年三季度涨幅收窄,但价格高位运行至少持续到2027年下半年。 集邦咨询数据显示,三季度一般型DRAM合约价环比涨幅已收窄至13%-18%,NAND Flash环比涨幅收窄至10%-15%,急涨阶段正在过去。
但涨幅收窄不等于价格回落,存储芯片的绝对价格仍处于历史最高区间,终端品牌方对高价的承受力已接近极限,消费需求被涨价抑制后,二季度全球智能手机出货量同比下滑11%。需求收缩会刹车涨价速度,但不会让价格掉头向下——因为供给端没有新增产能释放。 关键时间节点:2027年下半年。 群智咨询预计届时存储产能供应才会有所缓解。届时三星、SK海力士、美光在过去两年规划的新建产能将陆续进入量产爬坡阶段,国内长鑫科技等厂商的产能规模也会进一步扩大。
但2027年下半年的“缓解”不等于“回到涨价前”,更可能是在高位平台震荡后缓慢回落。 小概率反转情景: 如果全球头部云服务商公开下调2027年AI服务器资本开支计划,同时三星、SK海力士等厂商公开宣布将部分先进产能重新调配给消费级存储品类,且消费级存储合约价环比涨幅收窄至3%以下甚至出现环比持平——只有在这些信号同时出现时,才能提前判断涨价周期结束。
但目前为止,这些信号一个都没出现。相反,三星明确表态2026年和2027年存储供应限制将更加严峻,SK海力士CEO判断短缺持续到2030年底。 国内自主存储的角色:边际变量,不是扭转者。 长鑫科技2025年DRAM全球市占率7.7%,全球第四,2026年一季度净利润330.12亿元,同比增长1268.45%。
但产能爬坡周期仍需1-2年,整体出货规模远不足以覆盖全球供给缺口,只能在边际上缓解国内市场的紧张程度,无法逆转全球结构性紧缺。
全行业涨价周期终点必须是“新增产能集中释放”和“下游需求被涨价抑制去库存”同时发生。目前新增产能释放还远,需求端虽然疲软但没有崩盘,短期内看不到这两个条件同时满足。
这波涨价,短时间内降不下来。
股票配资开户送彩金提示:本文来自互联网,不代表本网站观点。
相关文章